Vai valer a pena continuar no Simples Nacional?
Conheça os novos impostos implementados pela Reforma Tributária
As siglas IBS e IBS, além do IS no contexto da Reforma Tributária, são os novos tributos que compõem o Imposto sobre Valor Adicionado (IVA) dual, que substituirá diversos impostos atuais a partir de 2026/2027
CBS: Contribuição sobre Bens e Serviços é um tributo de competência federal que substituirá o PIS e a COFINS, e parcialmente o IPI. A arrecadação da CBS é destinada especificamente para financiar a Seguridade Social (saúde, assistência social e previdência).
IBS: Imposto sobre Bens e Serviços é um tributo de competência compartilhada entre estados, Distrito Federal e municípios que substituirá o ICMS (estadual) e o ISS (municipal). Cada estado e município fixará sua própria alíquota, e o valor total do IBS será a s oma das alíquotas do local de destino da operação.
Ambos os tributos seguirão o princípio do destino e terão regras de não cumulatividade plena, ou seja, permitirão o uso de créditos do imposto pago nas etapas anteriores da cadeia produtiva.
IS: Imposto Seletivo de competência federal criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente. Incide sobre produção, extração, comercialização ou importação de itens definidos por lei. Está previsto para entrar em vigor a partir de 2027.
Optantes do Simples Nacional
As empresas optantes pelo Simples Nacional poderão continuar recolhendo tributos de forma unificada, mas parte do IBS e da CBS será segregada e destacada para garantir a não cumulatividade plena entre os regimes. Em outras palavras: o contribuinte do Simples continuará recolhendo via DAS (Documento de Arrecadação do Simples), porém a CBS e o IBS incidentes sobre suas operações poderão ser destacados nas notas fiscais, para que empresas fora do Simples possam aproveitar créditos. Isso cria uma dupla apuração: uma simplificada (para o Simples) e outra informacional (para permitir créditos aos tomadores).
Continuará valendo a pena permanecer no Simples quando:
1. A empresa atua majoritariamente com consumidor final (B2C), ou seja, não gera crédito relevante para seus clientes — como em comércio varejista, prestação de serviços locais, beleza, alimentação etc.;
2. A margem de lucro é baixa, e a simplicidade administrativa do regime supera a economia fiscal de um regime normal;
3. Há folha de pagamento pequena, o que reduz o impacto de tributos previdenciários;
4. O faturamento anual está bem dentro dos limites (até R$ 4,8 milhões);
5. A empresa opera localmente e não tem grande volume de compras interestaduais.
Por outro lado, sair do Simples pode ser vantajoso para:
1. Empresas B2B (business to business), que vendem para empresas fora do Simples e que perdem competitividade por não gerar créditos de IBS/CBS;
2. Contribuintes com alto volume de insumos tributados (pois fora do Simples será possível aproveitar créditos integrais de IBS/CBS);
3. Empresas com estrutura contábil robusta, capazes de gerenciar a apuração do novo IVA dual (IBS + CBS);
4. Negócios próximos do teto do Simples, que já enfrentam tributação efetiva próxima ao Lucro Presumido.
Daniel Grave
Consultor Tributárista
 Economia Reforma Tributária muda regra de emissão de nota fiscal para MEIs a partir de 2027
 Economia A indefinição da CBS não é um problema só das empresas. Ela também deveria preocupar — e muito — às prefeituras.
 Economia A Reforma Tributária está longe de oferecer estabilidade.
 Economia As empresas vão ter que reaprender a emitir nota fiscal ou terão prejuízo
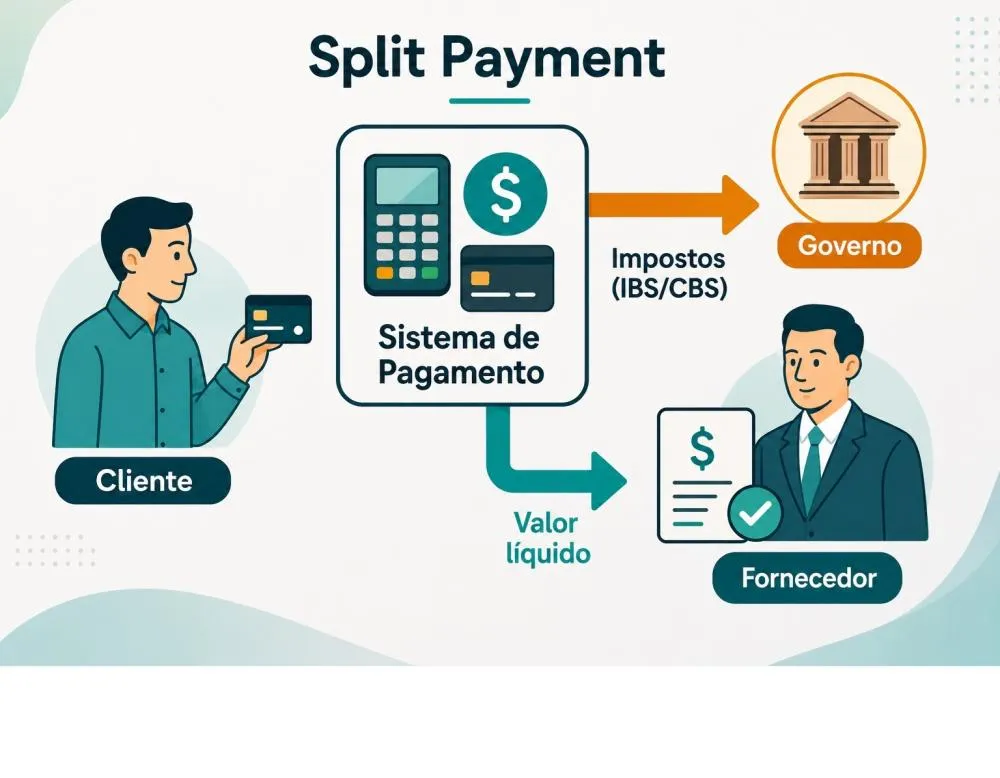 Reforma Tributária Empresas, marketplaces e plataformas digitais terão nova responsabilidade com o split payment
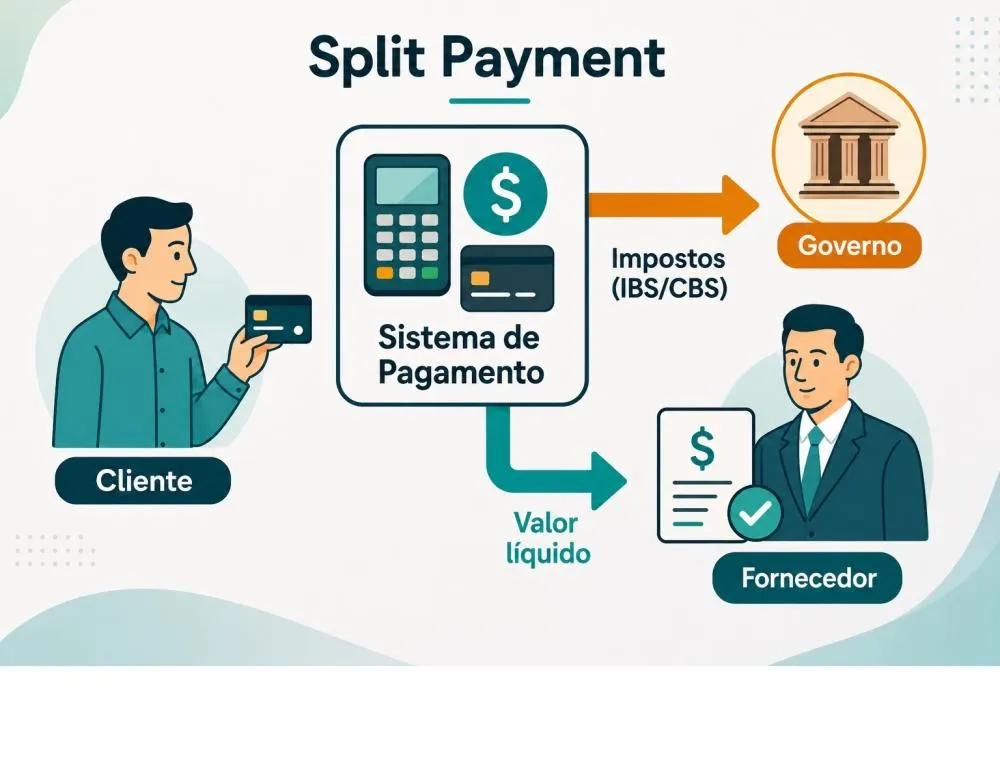 Reforma Tributária Split Payment coloca o Fisco dentro da transação financeira
Mín. 21° Máx. 28°
Mín. 19° Máx. 28°
Chuvas esparsasMín. 19° Máx. 27°
Chuvas esparsas Kelly Amado Brasil e México firmam acordo para ampliar turismo e fortalecer intercâmbio entre os países Daniel Grave Reforma Tributária muda regra de emissão de nota fiscal para MEIs a partir de 2027
 Tarcio Mota Análise para certificação de Pontos de Cultura pode levar até 120 dias
 Silvania Senna Abacate: do superalimento tradicional ao exótico red avocado